
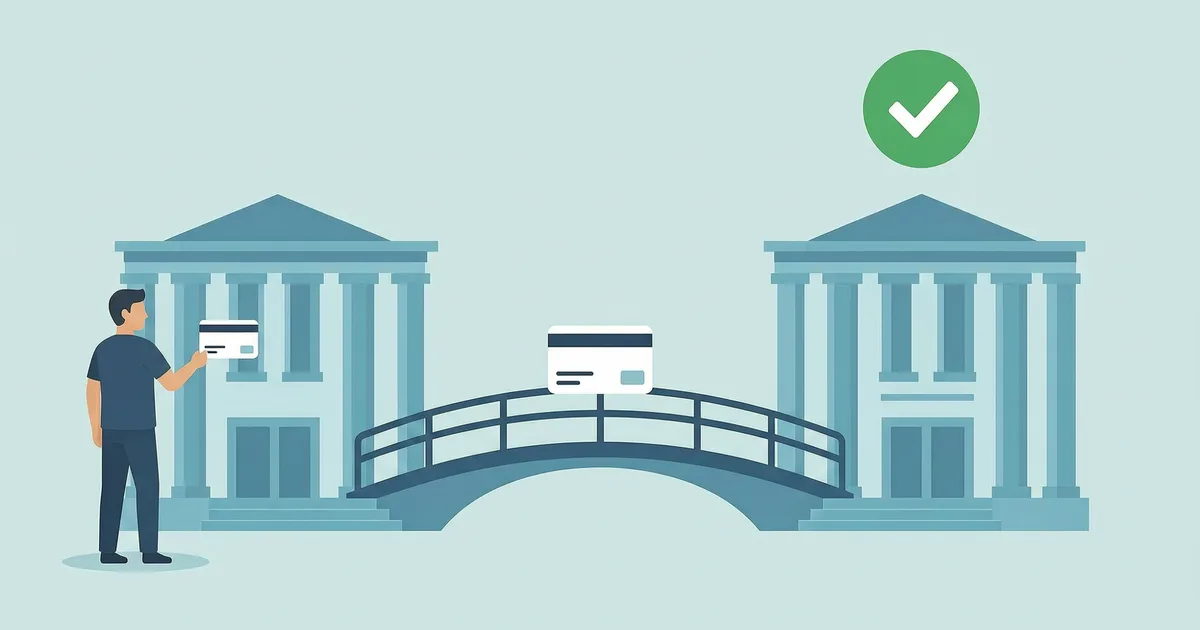
VoP staat voor Verification of Payee. Het is de EU-naamcontrole die op het SEPA-schema loopt voordat een euro-overboeking wordt verzonden: uw betaaldienstverlener (PSP) vraagt de PSP die de rekening van de begunstigde aanhoudt of de naam die u hebt ingevoerd bij de rekeninghouder past, en krijgt in ruim minder dan een seconde een gestandaardiseerd antwoord terug. Horen de twee niet bij elkaar, dan weet u dat voordat het geld vertrekt.
Dat is het hele idee in twee zinnen. De rest van dit artikel gaat over de onderdelen die mensen verkeerd begrijpen: wat de afkorting dekt, wat een VoP-controle echt bevestigt en wat ze bewust aan u overlaat.
Waar de letters voor staan, en waar ze vandaan komen
VoP is de afkorting van Verification of Payee. De verplichting komt uit de EU-Verordening instantbetalingen, die PSP's in het eurogebied verplichtte de controle bij euro-overboekingen aan te bieden vanaf 9 oktober 2025. PSP's in niet-euro-EER-staten volgen tegen 9 juli 2027. De mechaniek - de berichten, de vergelijkingsregels, de vier uitkomsten - komt uit het Verification of Payee-schema van de European Payments Council (EPC), hetzelfde orgaan dat de rulebooks voor de SEPA-overboeking en de SEPA-automatische incasso coördineert.
Er zijn dus twee lagen, en het helpt om ze uit elkaar te houden. De verordening zegt dat u de controle moet aanbieden. Het schema zegt hoe de controle wordt uitgevoerd en hoe het antwoord eruitziet. Als mensen het over 'het VoP-schema' hebben, bedoelen ze de tweede laag.
Eén verplichting, veel namen
U ziet dezelfde controle VoP, Verification of Payee, naamcontrole van de begunstigde, IBAN-naamcontrole of begunstigdecontrole genoemd. Ze beschrijven één ding: een vraag van bank tot bank of een naam bij een rekening past. De Britse Confirmation of Payee (CoP) is het gelijkwaardige schema voor Britse sort codes en rekeningnummers.
Wat er tijdens een VoP-controle gebeurt
- 1 U voert een naam van een begunstigde en een IBAN in, of uw systeem leest ze uit een betaalbestand.
- 2 Uw PSP stuurt de ingevoerde naam en het IBAN naar de PSP die de bestemmingsrekening aanhoudt - de antwoordende PSP.
- 3 Die bank vergelijkt de twee namen volgens de vergelijkingsregels van het schema en geeft een van de vier gestandaardiseerde uitkomsten terug.
- 4 Uw PSP toont u het resultaat voordat u autoriseert. De betaling wordt pas verzonden als u beslist.
Alleen de naamvergelijking reist mee. Niets over het bedrag, uw saldo of de transacties van de begunstigde wordt gedeeld, en er worden geen gegevens van de rekeninghouder aan u blootgesteld. Dit is een gesprek tussen twee banken, geen opzoeking in een openbaar register.
De vier uitkomsten, in gewone taal
- Overeenkomst - de ingevoerde naam komt overeen met de rekeninghouder. Het resultaat met het laagste risico; ga verder met het gebruikelijke vertrouwen.
- Bijna overeenkomst - de namen lijken op elkaar maar zijn niet identiek: een ontbrekende tweede voornaam, initialen in plaats van een volledige voornaam, een handelsnaam tegenover een geregistreerde naam. Het antwoord bevat de geverifieerde naam, zodat u die kunt bevestigen of corrigeren.
- Geen overeenkomst - de naam hoort niet bij dat IBAN. Dit is een geldig antwoord, geen technische fout, en het is het klassieke signaal van een verkeerd ingevoerde rekening of factuuromleidingsfraude.
- Niet beschikbaar - de bank van de begunstigde kon op dat moment niet antwoorden. De betaling wordt niet geblokkeerd; u wordt geïnformeerd en u beslist.
De middelste twee bevatten de meeste waarde. Een bijna overeenkomst is geen mislukking - het schema reikt u de juiste naam aan, zodat de volgende betaling netjes overeenkomt. Een 'geen overeenkomst' is geen systeemfout - de controle doet precies haar werk. En geen van de vier uitkomsten blokkeert een betaling: VoP informeert de betaler, die de beslissing houdt.
Wat VoP u niet vertelt
Een overeenkomst bevestigt dat de rekening toebehoort aan de partij die u hebt genoemd. Ze bevestigt niet dat die partij eerlijk is, dat de factuur echt is of dat de persoon die u opdrachten geeft is wie hij zegt te zijn. Een fraudeur die het e-mailaccount van een echte leverancier heeft overgenomen, kan u nog steeds naar een echte rekening met een echte naam verwijzen - en die betaling zal overeenkomen.
VoP haalt het risico van rekeninggegevens weg. Ze haalt het risico van social engineering niet weg. Behandel een overeenkomst als één sterk signaal, niet als een volledige vrijgave, en houd de gewoonte aan om een wijziging van bankgegevens te bevestigen via een kanaal dat u al vertrouwde.
Wie VoP moet aanbieden, en wie het alleen gebruikt
Er zijn drie heel verschillende posities, en het loont om ze te scheiden voordat u iets plant.
- Banken en PSP's - een schemaverplichting met een deadline. Het werk is een schemaproject: aansluiten op de routerings- en directory-infrastructuur, de aanvraag- en antwoordberichten implementeren, de vergelijkingsregels als antwoordende PSP op uw eigen rekeninggegevens toepassen en de uitkomst als aanvragende PSP in uw kanalen tonen.
- Fintechs en softwareleveranciers - een ingebouwde mogelijkheid. Bouwt u betaalproducten of betaalsoftware, dan is VoP een functie die uw klanten zullen verwachten, en het is meestal sneller om een aanbieder te bellen dan om zelf tot het schema toe te treden.
- Bedrijven - treasury, crediteurenadministratie, loonadministratie en marktplaatsen - een dienst die u gebruikt. U treedt niet toe tot het schema. U verifieert één begunstigde in een dashboard, of u verifieert een heel betaalbestand vóór vrijgave, en u verifieert opnieuw wanneer de bankgegevens van een leverancier veranderen.
Voor een individuele betaler is VoP simpelweg de naamcontrole die uw eigen bank u toont wanneer u een begunstigde instelt of betaalt. U koopt ze niet, u gebruikt ze - en bij euro-overboekingen moet ze kosteloos worden aangeboden.
Een korte checklist voordat u op VoP vertrouwt
- 1 Controleer het schema, niet het etiket. Zijn uw betalingen eurobetalingen binnen SEPA, dan hebt u het SEPA-VoP-schema nodig - een aanbieder die op een ander nationaal naamcontroleschema is aangesloten, is niet automatisch op het uwe aangesloten.
- 2 Vraag naar de dekking. De antwoordende PSP is de enige partij die kan antwoorden, dus dekking over het hele schema is het cijfer dat bepaalt hoe nuttig de controle in de praktijk is.
- 3 Sta erop dat u bij een bijna overeenkomst de geverifieerde naam krijgt. Een resultaat dat 'bijna overeenkomst' zegt zonder u de juiste naam te geven, laat u gokken - en gokken is precies wat de controle moet wegnemen.
- 4 Let op alle vier de uitkomsten. Een dienst die 'niet beschikbaar' niet netjes kan teruggeven, blokkeert betalingen of verbergt fouten.
- 5 Houd het auditspoor bij. U moet kunnen laten zien wat er is gecontroleerd, wanneer en wat er terugkwam.
RoxPay levert schema-conforme Verification of Payee via één REST-API en een dashboard, en geeft de gestandaardiseerde uitkomsten - overeenkomst, bijna overeenkomst, geen overeenkomst en niet beschikbaar - in ruim minder dan een seconde terug, met de geverifieerde naam bij een bijna overeenkomst en de BIC van de antwoordende bank, voor één betaling of een heel betaalbestand.