
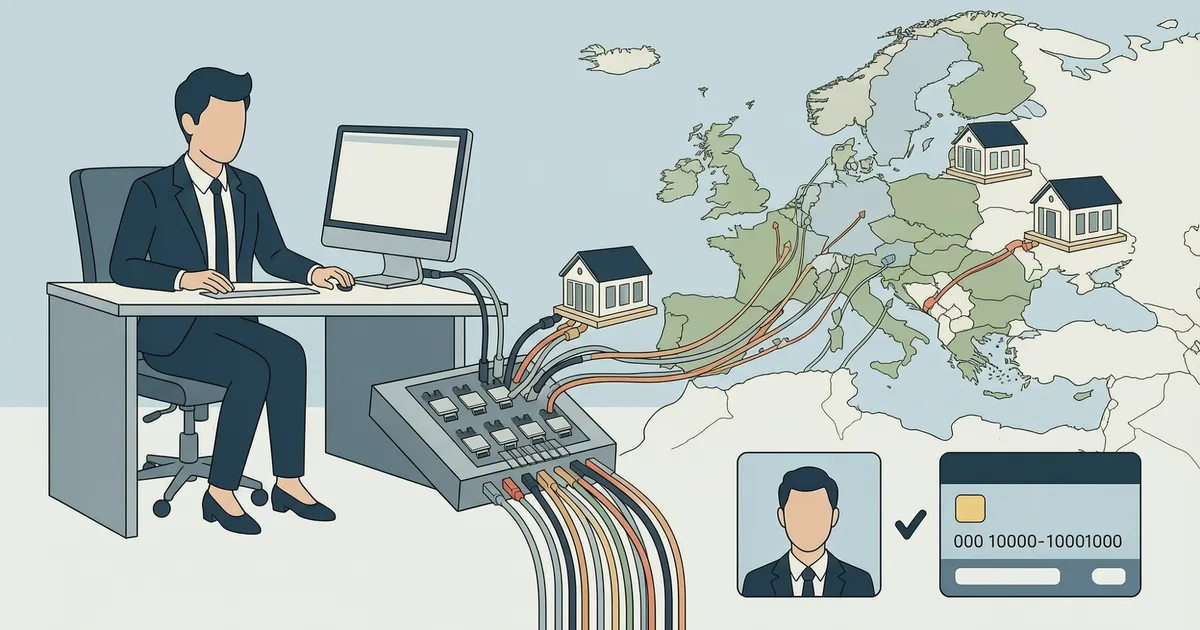
Ein Verification-of-Payee-Service ist ein Anbieter, der bereits am SEPA-Schema Verification of Payee (VoP) teilnimmt und Ihnen die Nutzung ermöglicht, ohne dass Sie dem Schema selbst beitreten. Sie senden einen Namen und eine IBAN; der Service fragt die Bank des Empfängers, ob beides zusammengehört, und liefert in deutlich unter einer Sekunde eine standardisierte Antwort. Das ist das ganze Produkt in einem Satz.
Der Rest dieses Artikels handelt von dem, was dieser Satz verdeckt: was der Anbieter Ihnen abnimmt, was er nicht übernehmen kann und wie Sie einen funktionierenden Service von einer überzeugenden Demo unterscheiden. Wenn Sie die Definition der Prüfung selbst suchen, beginnen Sie mit der Frage, was eine Verification-of-Payee-Lösung ist; diese Seite behandelt das Serviceverhältnis drumherum.
Was ein Verification-of-Payee-Service tatsächlich leistet
Verification of Payee ist keine Abfrage in einem Register der Kontoinhaber. Kontoinhaberdaten sind personenbezogene Daten, und nur die Bank, die das Konto führt, kann bestätigen, wem es gehört. Die Prüfung ist eine Nachricht zwischen zwei Zahlungsdienstleistern (PSP): Ihrer fragt, die Bank des Empfängers antwortet. Die Aufgabe eines Serviceanbieters ist es, das gut angebundene Ende dieses Gesprächs zu sein.
- Anbindung an das Schema – er ist bereits Teilnehmer am SEPA-VoP-Schema, sodass Sie diese Teilnahme nicht beantragen, zertifizieren und pflegen müssen.
- Nachrichtenverarbeitung – er baut die Anfrage und liest die Antwort in den Formaten des Schemas, einschließlich der Felder, die den geprüften Namen und die BIC der antwortenden Bank tragen.
- Abgleich auf der antwortenden Seite – wenn Sie Konten führen, kann er die Namensabgleichsregeln des Schemas auf Ihre eigenen Kontodaten anwenden, damit andere PSP eine korrekte Antwort über Ihre Kunden erhalten.
- Reichweite – er leitet an die PSP weiter, die antworten können, und diese Zahl entscheidet darüber, wie nützlich die Prüfung in der Praxis ist.
- Eine Schnittstelle für alles – eine einzige REST-API und ein Dashboard, egal ob Sie einen Empfänger prüfen oder eine Zahlungsdatei mit Tausenden Zeilen.
Eine Verbindung, viele Banken
Die Alternative zu einem Service ist, sich einzeln mit den antwortenden Banken zu verbinden. Das funktioniert, und es vervielfacht sich mit jedem Markt, in dem Sie tätig sind. Einen Service gibt es, weil das Routing der langweilige Teil ist und niemand ihn zweimal verantworten will.
Was bei Ihnen bleibt
Ein Serviceanbieter trifft nicht die Zahlungsentscheidung, und er sollte auch nicht so tun. Vier Dinge bleiben bei Ihnen, für welchen Anbieter Sie sich auch entscheiden.
- 1 Die Entscheidung. VoP ist informativ. Übereinstimmung, teilweise Übereinstimmung, keine Übereinstimmung und nicht verfügbar sind Eingangsgrößen; ob die Zahlung ausgeführt wird, entscheiden Sie oder Ihr Zahler.
- 2 Das Erlebnis für den Zahler. Das Ergebnis vor der Freigabe klar anzuzeigen – besonders den Vorschlag einer teilweisen Übereinstimmung mit dem geprüften Namen – ist Designarbeit in Ihren eigenen Kanälen.
- 3 Ihre eigenen Kontrollen. Was Sie bei keiner Übereinstimmung tun, wen Sie anrufen, bevor Sie ein geändertes Lieferantenkonto freigeben, und wie eine Zahlungsdatei genehmigt wird, sind Ihre Prozesse, nicht die des Anbieters.
- 4 Der Nachweis. Sie müssen zeigen können, was wann geprüft wurde und was zurückkam. Ein guter Service protokolliert das und lässt Sie es exportieren; diesen Nachweis aufzubewahren und zu nutzen, bleibt Ihre Aufgabe.
Wer einen Service kauft und wer dem Schema beitritt
Der Unterschied ist einfach und sollte klar benannt werden, weil er über die Größe des Projekts entscheidet.
- Banken und PSP haben die Pflicht. PSP im Euroraum müssen VoP seit dem 9. Oktober 2025 bei Überweisungen in Euro anbieten, PSP in EWR-Staaten außerhalb des Euroraums folgen bis zum 9. Juli 2027. Sie können die Pflicht erfüllen, indem sie die Anbindung an das Schema selbst bauen oder einen Anbieter nutzen, der sie bereits hat – viele wählen das Zweite und behalten die Arbeit gegenüber dem Zahler im Haus.
- Fintechs und Softwareanbieter betten die Prüfung ein. Wenn Sie Zahlungsprodukte bauen, ist VoP eine Funktion, die Ihre Kunden erwarten werden, und einen Service aufzurufen ist meist schneller, als dem Schema beizutreten.
- Unternehmen – Treasury, Kreditorenbuchhaltung, Personalabrechnung, Marktplätze – nutzen ihn. Sie treten dem Schema überhaupt nicht bei. Sie prüfen einen einzelnen Empfänger im Dashboard oder eine ganze Zahlungsdatei vor der Freigabe und prüfen erneut, wenn sich die Bankdaten eines Lieferanten ändern.
Für einen einzelnen Zahler gibt es nichts zu kaufen. Die Prüfung ist der Namensabgleich, den Ihnen Ihre eigene Bank zeigt, wenn Sie einen Empfänger anlegen oder bezahlen, und bei Überweisungen in Euro muss sie kostenlos angeboten werden.
Die vier Antworten und warum die beiden mittleren zählen
Jede Prüfung liefert eines von vier standardisierten Ergebnissen. Ein Service, der nur drei liefert, ist nicht fertig.
- Übereinstimmung – der Name stimmt mit dem Kontoinhaber überein. Fahren Sie mit der üblichen Sicherheit fort.
- Teilweise Übereinstimmung – der Name ist ähnlich, aber nicht identisch: ein fehlender zweiter Vorname, Initialen, ein Handelsname gegenüber einem eingetragenen Firmennamen. Die Antwort enthält den geprüften Namen, damit der Zahler ihn bestätigen oder korrigieren kann.
- Keine Übereinstimmung – der Name gehört nicht zu dieser IBAN. Eine gültige Antwort, kein technischer Fehler, und das klassische Signal für ein falsch eingetipptes Konto oder einen Betrug durch umgeleitete Rechnungen.
- Nicht verfügbar – die Bank des Empfängers konnte in diesem Moment nicht antworten. Die Zahlung wird nicht blockiert; der Zahler wird informiert und entscheidet.
Die beiden mittleren Ergebnisse tragen den größten Teil des Nutzens. Eine teilweise Übereinstimmung heißt: Das Schema reicht Ihnen den korrekten Namen, damit die nächste Zahlung sauber passt. Keine Übereinstimmung heißt: Die Prüfung tut genau ihre Arbeit. Und keines der vier Ergebnisse blockiert für sich genommen eine Zahlung.
Wie Sie einen Service vor der Unterschrift testen
Nehmen Sie einen Empfänger, den Sie gut kennen, und führen Sie drei Prüfungen durch: den exakten Firmennamen, einen verkürzten Handelsnamen und einen bewusst falschen Namen. Ein guter Service liefert Übereinstimmung, teilweise Übereinstimmung mit dem geprüften Namen und keine Übereinstimmung – in dieser Reihenfolge, in unter einer Sekunde und mit allen drei protokollierten Ergebnissen. Stellen Sie dann vier Fragen.
- 1 Mit welchem Schema sind Sie verbunden? Wenn Ihre Zahlungen Euro-Zahlungen innerhalb von SEPA sind, brauchen Sie das SEPA-VoP-Schema. Ein Anbieter, der an ein anderes nationales Namensabgleichs-Schema angebunden ist, ist nicht automatisch an Ihres angebunden.
- 2 Wie viele PSP erreichen Sie, und was passiert, wenn einer nicht antworten kann? Die Reichweite ist die Zahl, die entscheidet, wie oft Sie eine echte Antwort statt „nicht verfügbar“ erhalten.
- 3 Wie hoch ist Ihre gemessene Latenz in einer Sandbox? Die Prüfung sitzt im Zahlungsfluss, fragen Sie also nach einem Wert, den Sie reproduzieren können, nicht nach einem Versprechen.
- 4 Können Sie bei einer teilweisen Übereinstimmung den geprüften Namen zurückgeben, und kann ich die Nachvollziehbarkeit exportieren? Diese beiden Antworten trennen einen Service, den Sie betreiben können, von einer Demo, die Sie bewundern können.
Wenn Sie Optionen breiter vergleichen, geht die Checkliste für Käufer einer Verification-of-Payee-Lösung dieselben Fragen ausführlicher durch, und der Leitfaden zur Auswahl eines Payee-Checkers behandelt die Begriffe, die für dieselbe Prüfung verwendet werden.
Wie ein gutes Ergebnis im Live-Betrieb aussieht
Eine fertige Integration ist unauffällig. Zahler sehen vor dem Senden eine klare Antwort, teilweise Übereinstimmungen werden korrigiert statt geraten, fehlende Übereinstimmungen halten die Zahlung lange genug an, damit jemand zum Telefon greifen kann, und jede Prüfung ist dokumentiert. Die Prüfung läuft in deutlich unter einer Sekunde, sodass sich am Zahlungserlebnis nichts langsamer anfühlt – und genau das ist der Punkt: Der Schutz soll unsichtbar sein, bis er zählt.
RoxPay liefert schemakonforme Verification of Payee über eine einzige REST-API und ein Dashboard, deckt sowohl die anfragende als auch die antwortende Richtung ab und gibt die standardisierten Ergebnisse zurück – Übereinstimmung, teilweise Übereinstimmung, keine Übereinstimmung und nicht verfügbar – in deutlich unter einer Sekunde, mit dem geprüften Namen bei einer teilweisen Übereinstimmung und der BIC der antwortenden Bank, für eine einzelne Zahlung oder eine ganze Zahlungsdatei.