
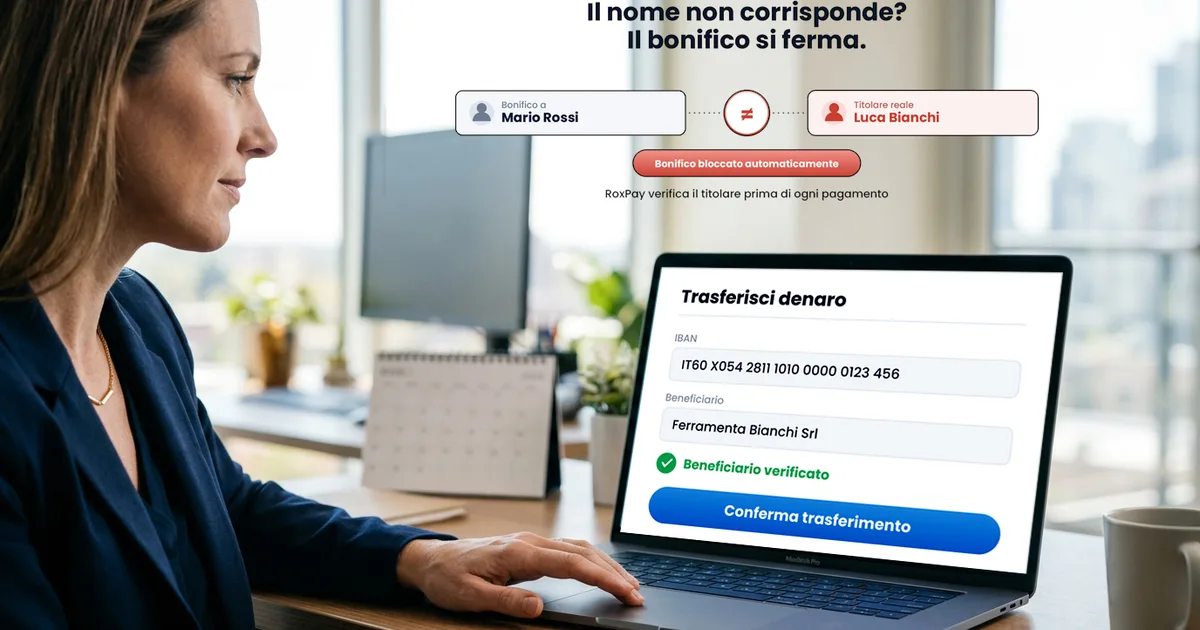
Una solución Verification of Payee es el servicio que verifica el nombre de un beneficiario frente a la cuenta que hay detrás de un IBAN antes de enviar un pago. En la UE la verificación se llama Verification of Payee (VoP). Se ejecuta en el esquema SEPA, coordinado por el European Payments Council, y devuelve una respuesta estandarizada en mucho menos de un segundo. Si el nombre y la cuenta no van juntos, lo descubres antes de que salga el dinero - no después.
Esa es la respuesta corta. La respuesta útil es saber qué hace de verdad un servicio VoP, quién lo necesita y qué distingue una implementación que funciona de una demo. De eso trata este artículo.
Qué hace una solución Verification of Payee
Hace una pregunta en tu nombre. Tu proveedor de servicios de pago (PSP) envía el nombre que has facilitado y el IBAN al PSP que mantiene la cuenta de destino. Ese banco compara los dos nombres aplicando las reglas de coincidencia del esquema y devuelve un resultado estandarizado. No se comparte nada sobre el importe, tu saldo ni las transacciones del beneficiario - solo la comparación de nombres.
Una conversación, no una base de datos
La Verification of Payee no es una consulta a un registro público de titulares de cuentas. Los datos de los titulares son datos personales, y solo el banco que mantiene la cuenta puede confirmar quién es su titular. La VoP es un mensaje entre dos bancos, encaminado a través del esquema SEPA - por eso la cobertura en todo el esquema importa más que la elegancia de una integración concreta.
Los cuatro resultados que devuelve un servicio VoP
- Coincidencia - el nombre facilitado coincide con el titular de la cuenta. El resultado de menor riesgo; continúa con la confianza habitual.
- Coincidencia parcial - el nombre es similar pero no idéntico: falta un segundo nombre, iniciales en lugar de un nombre completo, un nombre comercial frente a una razón social. La respuesta incluye el nombre verificado para que el pagador pueda confirmarlo o corregirlo.
- Sin coincidencia - el nombre no pertenece a ese IBAN. Es una respuesta válida, no un error técnico, y es la señal clásica de una cuenta mal tecleada o de una estafa de desvío de facturas.
- No disponible - el banco del beneficiario no pudo responder en ese momento. El pago no se bloquea; se informa al pagador y este decide.
Los dos resultados intermedios concentran casi todo el valor. Una coincidencia parcial no es un fallo - el esquema te está entregando el nombre correcto para que el siguiente pago coincida limpiamente. Un «sin coincidencia» no es un fallo del sistema - la verificación está haciendo exactamente su trabajo. Y ninguno de los cuatro resultados bloquea un pago: la VoP informa al pagador, que conserva la decisión.
Quién necesita una solución Verification of Payee
Hay tres compradores muy distintos, y necesitan tres cosas distintas.
- 1 Bancos y PSP - una obligación de esquema con una fecha límite. El trabajo es un proyecto de esquema: conectarse a la infraestructura de encaminamiento y directorio, implementar los mensajes de solicitud y respuesta, aplicar las reglas de coincidencia de nombres a tus propios datos de cuentas como PSP que responde y mostrar el resultado en tus canales como PSP solicitante.
- 2 Fintechs y proveedores de software - una capacidad integrada. Si construyes productos o software de pago, la VoP es una funcionalidad que tus clientes esperarán, y normalmente es más rápido llamar a un proveedor que adherirse tú mismo al esquema.
- 3 Empresas - tesorería, cuentas por pagar, nóminas y marketplaces - un servicio que usas. No te adhieres al esquema. Verificas un único beneficiario en un panel, o verificas todo un fichero de pagos antes de liberarlo, y vuelves a verificar cuando cambian los datos bancarios de un proveedor.
Para un pagador particular, la verificación es simplemente la comprobación del nombre que te muestra tu propio banco cuando das de alta o pagas a un beneficiario. No la compras, la usas - y para las transferencias en euros debe ofrecerse de forma gratuita.
De dónde viene la obligación
La Verification of Payee viene impuesta por el Reglamento europeo de Pagos Instantáneos. Los PSP de la zona euro deben ofrecerla en las transferencias en euros desde el 9 de octubre de 2025, y los PSP de los Estados del EEE fuera de la zona euro lo hacen antes del 9 de julio de 2027. El reglamento establece la obligación; el esquema VoP del European Payments Council establece la mecánica. En la práctica, eso significa que la verificación ya forma parte del flujo normal de pago SEPA en lugar de ser un extra opcional.
Un detalle es fácil de pasar por alto: la obligación cubre las transferencias en euros que el pagador inicia por vía electrónica, no solo los pagos instantáneos. Una transferencia SEPA estándar necesita la misma verificación.
Qué implica una implementación real
Si eres un PSP, la respuesta honesta es que se trata de un proyecto, no de un sprint. Las piezas que deben estar en su sitio son:
- Conectividad con el esquema - adherirse al esquema VoP del EPC como PSP solicitante, como PSP que responde, o ambos.
- Una API en tiempo real que devuelve los cuatro resultados estandarizados, con el nombre verificado en caso de coincidencia parcial.
- Lógica de coincidencia de nombres aplicada a tus propios datos de cuentas, para poder responder a las solicitudes sobre tus titulares.
- Un resultado claro en cada canal donde un pagador inicia una transferencia en euros - app, web e iniciación de pago.
- Registro y conservación, para poder demostrar qué se verificó, cuándo y qué se devolvió.
Construir todo eso desde cero lleva meses. La mayoría de los PSP llegan a su fecha más rápido integrando un proveedor que ya opera en el esquema VoP del SEPA, de modo que una sola conexión da cobertura en toda Europa en lugar de una integración por cada banco que responde.
Cómo evaluar un servicio VoP
- 1 Comprueba el esquema, no la etiqueta. Si tus pagos son pagos en euros dentro del SEPA, necesitas el esquema VoP del SEPA - un proveedor conectado a otro esquema nacional de verificación de nombres no está conectado automáticamente al tuyo.
- 2 Pregunta por la cobertura. El PSP que responde es la única parte que puede contestar, así que la cobertura en todo el esquema es el dato más importante.
- 3 Pon a prueba la latencia en un entorno de pruebas. La verificación se sitúa dentro del flujo de pago, así que tiene que ser rápida - pide una cifra medida, no una promesa.
- 4 Exige el nombre verificado en caso de coincidencia parcial. Un resultado que dice «coincidencia parcial» sin indicar al pagador el nombre correcto lo deja adivinando.
- 5 Busca los cuatro resultados. Un servicio que no sabe devolver «no disponible» limpiamente o bloqueará pagos o esconderá fallos.
- 6 Comprueba la trazabilidad. Deberías poder exportar qué se verificó, cuándo y qué se devolvió.
La prueba de las tres verificaciones
Toma un beneficiario que conozcas bien y lanza tres verificaciones: la razón social exacta, un nombre comercial abreviado y un nombre deliberadamente erróneo. Un buen servicio devuelve coincidencia, coincidencia parcial con el nombre verificado y sin coincidencia - en ese orden, en menos de un segundo y con los tres resultados registrados.
RoxPay ofrece una Verification of Payee conforme al esquema a través de una única API REST y un panel, devolviendo los resultados estandarizados - coincidencia, coincidencia parcial, sin coincidencia y no disponible - en mucho menos de un segundo, con el nombre verificado en caso de coincidencia parcial y el BIC del banco que responde, para un único pago o para todo un fichero de pagos.