
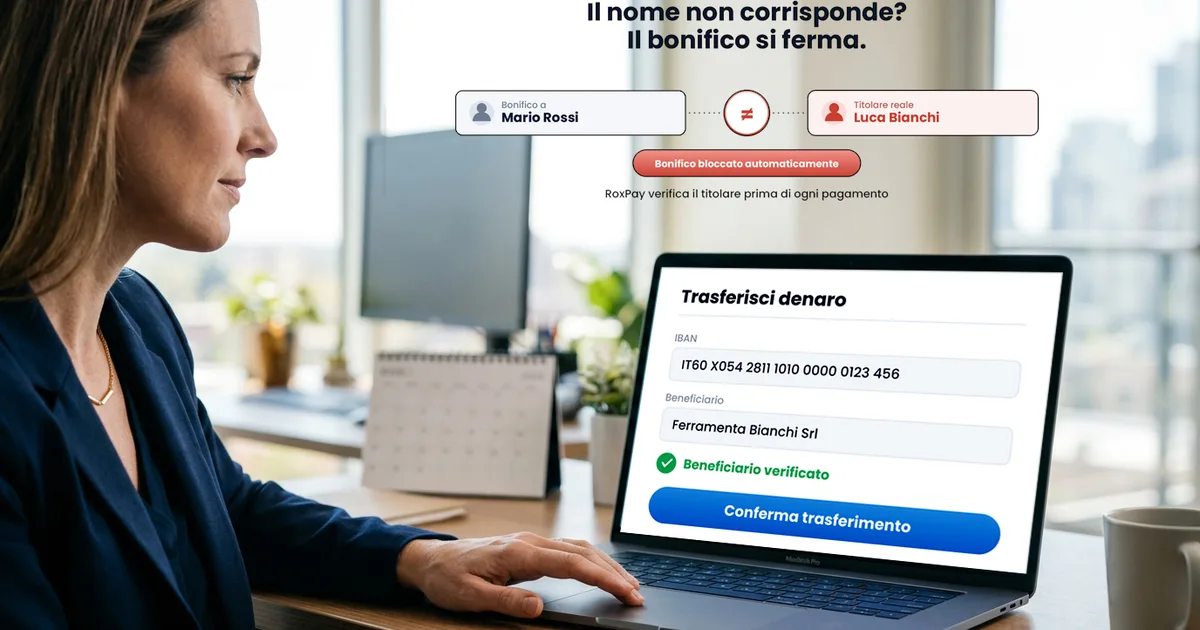
Rozwiązanie Verification of Payee to usługa, która sprawdza nazwę odbiorcy wobec rachunku kryjącego się za numerem IBAN, zanim płatność zostanie wysłana. W UE sprawdzenie nazywa się Verification of Payee (VoP). Działa w schemacie SEPA, koordynowanym przez European Payments Council, i zwraca standaryzowaną odpowiedź w znacznie mniej niż sekundę. Jeśli nazwa i rachunek do siebie nie pasują, dowiesz się o tym, zanim pieniądze wyjdą - a nie po.
To krótka odpowiedź. Użyteczna odpowiedź to wiedza o tym, co usługa VoP naprawdę robi, kto jej potrzebuje i co odróżnia działające wdrożenie od dema. Właśnie to omawia ten artykuł.
Co robi rozwiązanie Verification of Payee
Zadaje pytanie w Twoim imieniu. Twój dostawca usług płatniczych (PSP) wysyła podaną nazwę i numer IBAN do PSP prowadzącego rachunek docelowy. Ten bank porównuje obie nazwy według reguł dopasowania obowiązujących w schemacie i zwraca standaryzowany wynik. Nie są udostępniane żadne informacje o kwocie, Twoim saldzie ani transakcjach odbiorcy - tylko porównanie nazw.
Rozmowa, nie baza danych
Verification of Payee to nie sprawdzenie w publicznym rejestrze posiadaczy rachunków. Dane posiadaczy rachunków to dane osobowe, a tylko bank prowadzący rachunek może potwierdzić, kto go posiada. VoP to komunikat między dwoma bankami, prowadzony przez schemat SEPA - dlatego zasięg w całym schemacie ma większe znaczenie niż elegancja pojedynczej integracji.
Cztery wyniki, które zwraca usługa VoP
- Zgodność - podana nazwa odpowiada posiadaczowi rachunku. Wynik o najniższym ryzyku; działaj z normalnym zaufaniem.
- Częściowa zgodność - nazwa jest podobna, ale nie identyczna: brak drugiego imienia, inicjały zamiast pełnego imienia, nazwa handlowa wobec nazwy zarejestrowanej. Odpowiedź zawiera zweryfikowaną nazwę, aby płatnik mógł ją potwierdzić lub poprawić.
- Brak zgodności - nazwa nie należy do tego numeru IBAN. To prawidłowa odpowiedź, a nie błąd techniczny, i klasyczny sygnał błędnie wpisanego rachunku lub oszustwa na przekierowanie faktury.
- Niedostępne - bank odbiorcy nie mógł odpowiedzieć w danym momencie. Płatność nie jest blokowana; płatnik zostaje poinformowany i sam decyduje.
Wartość tkwi w dwóch środkowych wynikach. Częściowa zgodność to nie porażka - to schemat podający Ci poprawną nazwę, aby następna płatność pasowała bez problemu. Brak zgodności to nie awaria systemu - to sprawdzenie robiące dokładnie to, do czego służy. I żaden z czterech wyników nie blokuje płatności: VoP informuje płatnika, który zachowuje decyzję.
Kto potrzebuje rozwiązania Verification of Payee
Istnieją trzy bardzo różne grupy odbiorców i potrzebują one trzech różnych rzeczy.
- 1 Banki i PSP - obowiązek schematowy z terminem. Praca jest projektem schematowym: podłączenie się do infrastruktury trasowania i katalogu, wdrożenie komunikatów żądania i odpowiedzi, stosowanie reguł dopasowania nazw do własnych danych rachunkowych jako PSP odpowiadający oraz prezentowanie wyniku w swoich kanałach jako PSP wnioskujący.
- 2 Fintechy i dostawcy oprogramowania - wbudowana funkcja. Jeśli tworzysz produkty lub oprogramowanie płatnicze, VoP to funkcja, której Twoi klienci będą oczekiwać, a zwykle szybciej jest skorzystać z dostawcy niż samemu przystąpić do schematu.
- 3 Firmy - działy skarbu, księgowość zobowiązań, kadry i płace oraz marketplace'y - usługa, z której korzystasz. Nie przystępujesz do schematu. Weryfikujesz pojedynczego odbiorcę w panelu albo cały plik płatności przed zatwierdzeniem, i weryfikujesz ponownie, gdy zmienią się dane bankowe dostawcy.
Dla pojedynczego płatnika sprawdzenie to po prostu kontrola nazwy, którą pokazuje mu własny bank przy dodawaniu odbiorcy lub zlecaniu mu płatności. Nie kupujesz go, tylko z niego korzystasz - a w przypadku przelewów w euro musi być oferowane bezpłatnie.
Skąd bierze się ten obowiązek
Verification of Payee nakazuje unijne rozporządzenie w sprawie płatności natychmiastowych. PSP ze strefy euro musiały oferować ją przy przelewach w euro od 9 października 2025 r., a PSP w państwach EOG spoza strefy euro - do 9 lipca 2027 r. Rozporządzenie ustanawia obowiązek; schemat VoP Europejskiej Rady ds. Płatności (EPC) określa mechanikę. W praktyce oznacza to, że sprawdzenie jest teraz częścią normalnego przepływu płatności SEPA, a nie opcjonalnym dodatkiem.
Jeden szczegół łatwo przeoczyć: obowiązek obejmuje przelewy w euro, które płatnik inicjuje elektronicznie, a nie tylko płatności natychmiastowe. Zwykły przelew SEPA wymaga tego samego sprawdzenia.
Co obejmuje prawdziwe wdrożenie
Jeśli jesteś PSP, uczciwa odpowiedź brzmi: to projekt, a nie sprint. Elementy, które muszą być na miejscu, to:
- Łączność ze schematem - przystąpienie do schematu VoP EPC jako PSP wnioskujący, PSP odpowiadający albo oba naraz.
- API działające w czasie rzeczywistym, które zwraca cztery standaryzowane wyniki, ze zweryfikowaną nazwą przy częściowej zgodności.
- Logika dopasowania nazw zastosowana do własnych danych rachunkowych, aby móc odpowiadać na zapytania o swoich posiadaczy rachunków.
- Czytelny wynik w każdym kanale, w którym płatnik inicjuje przelew w euro - aplikacja, strona internetowa i inicjowanie płatności.
- Rejestrowanie i przechowywanie danych, aby móc pokazać, co zostało sprawdzone, kiedy i co wróciło.
Zbudowanie tego od zera zajmuje miesiące. Większość PSP szybciej osiąga swój termin, integrując dostawcę, który już działa w schemacie VoP SEPA - wtedy jedno połączenie daje zasięg w całej Europie zamiast jednej integracji na każdy bank odpowiadający.
Jak ocenić usługę VoP
- 1 Sprawdź schemat, nie etykietę. Jeśli Twoje płatności to płatności w euro w ramach SEPA, potrzebujesz schematu VoP SEPA - dostawca podłączony do innego krajowego schematu sprawdzania nazw nie jest automatycznie podłączony do Twojego.
- 2 Zapytaj o zasięg. PSP odpowiadający jest jedyną stroną, która może odpowiedzieć, więc zasięg w całym schemacie to najważniejsza liczba.
- 3 Przetestuj opóźnienie w środowisku testowym. Sprawdzenie odbywa się w przepływie płatności, więc musi być szybkie - poproś o zmierzony wynik, nie obietnicę.
- 4 Domagaj się zweryfikowanej nazwy przy częściowej zgodności. Wynik mówiący „częściowa zgodność” bez podania płatnikowi poprawnej nazwy pozostawia go w domysłach.
- 5 Patrz na cztery wyniki. Usługa, która nie potrafi czysto zwrócić „niedostępne”, albo zablokuje płatności, albo ukryje awarie.
- 6 Sprawdź ścieżkę audytu. Powinieneś móc wyeksportować, co zostało sprawdzone, kiedy i co wróciło.
Test trzech sprawdzeń
Weź odbiorcę, którego dobrze znasz, i wykonaj trzy sprawdzenia: dokładną nazwę prawną, skróconą nazwę handlową i celowo błędną nazwę. Dobra usługa zwraca zgodność, częściową zgodność ze zweryfikowaną nazwą oraz brak zgodności - w tej kolejności, w mniej niż sekundę, z wszystkimi trzema wynikami w rejestrze.
RoxPay dostarcza zgodną ze schematem Verification of Payee przez jedno API REST i panel, zwracając standaryzowane wyniki - zgodność, częściową zgodność, brak zgodności i niedostępne - w znacznie mniej niż sekundę, ze zweryfikowaną nazwą przy częściowej zgodności i BIC banku odpowiadającego, dla pojedynczej płatności lub całego pliku płatności.