
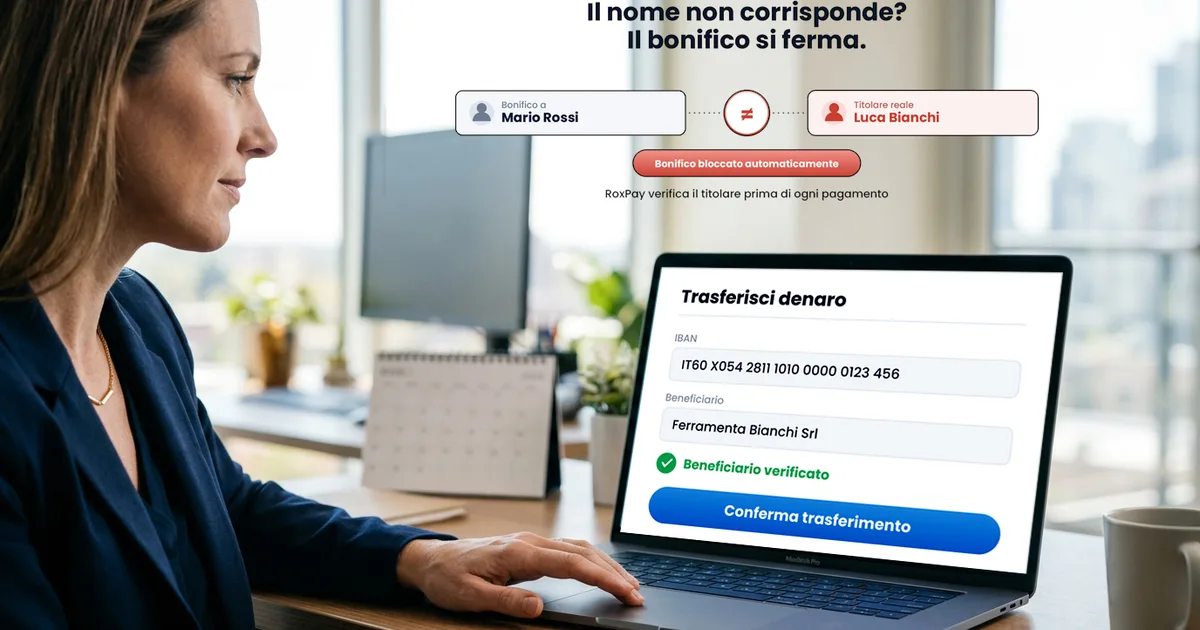
Una soluzione Verification of Payee è il servizio che verifica il nome di un beneficiario rispetto al conto dietro un IBAN prima che un pagamento venga inviato. Nell'UE la verifica si chiama Verification of Payee (VoP). Gira sullo schema SEPA, coordinato dall'European Payments Council, e restituisce una risposta standardizzata in ben meno di un secondo. Se il nome e il conto non appartengono l'uno all'altro, lo scopri prima che il denaro parta — non dopo.
Questa è la risposta breve. La risposta utile è sapere cosa fa davvero un servizio VoP, chi ne ha bisogno e cosa distingue un'implementazione funzionante da una demo. È ciò che copre questo articolo.
Cosa fa una soluzione Verification of Payee
Pone una domanda per tuo conto. Il tuo prestatore di servizi di pagamento (PSP) invia il nome che hai inserito e l'IBAN al PSP che detiene il conto di destinazione. Quella banca confronta i due nomi applicando le regole di corrispondenza dello schema e restituisce un risultato standardizzato. Nulla sull'importo, sul tuo saldo o sulle transazioni del beneficiario viene condiviso — solo il confronto dei nomi.
Una conversazione, non un database
La Verification of Payee non è una ricerca in un registro pubblico di intestatari. I dati dell'intestatario sono dati personali, e solo la banca che detiene il conto può confermare chi lo possiede. La VoP è un messaggio tra due banche, instradato attraverso lo schema SEPA — ecco perché la copertura sull'intero schema conta più dell'eleganza di una singola integrazione.
I quattro esiti che restituisce un servizio VoP
- Corrispondenza — il nome inserito coincide con l'intestatario. Il risultato a rischio più basso; procedi con normale fiducia.
- Corrispondenza parziale — il nome è simile ma non identico: un secondo nome mancante, iniziali al posto di un nome completo, un nome commerciale diverso dalla ragione sociale. La risposta contiene il nome verificato, così chi paga può confermarlo o correggerlo.
- Nessuna corrispondenza — il nome non appartiene a quell'IBAN. È una risposta valida, non un errore tecnico, ed è il segnale classico di un conto digitato male o di una truffa di dirottamento delle fatture.
- Non disponibile — la banca del beneficiario non ha potuto rispondere in quel momento. Il pagamento non viene bloccato; chi paga viene informato e decide.
I due esiti centrali racchiudono gran parte del valore. Una corrispondenza parziale non è un fallimento — lo schema ti sta consegnando il nome corretto, così il pagamento successivo corrisponde in modo pulito. Un esito di nessuna corrispondenza non è un guasto del sistema — la verifica sta facendo esattamente il suo lavoro. E nessuno dei quattro esiti blocca un pagamento: la VoP informa chi paga, che mantiene la decisione.
Chi ha bisogno di una soluzione Verification of Payee
Ci sono tre acquirenti molto diversi, e hanno bisogno di tre cose diverse.
- 1 Banche e PSP — un obbligo di schema con una scadenza. Il lavoro è un progetto di schema: collegarsi all'infrastruttura di instradamento e directory, implementare i messaggi di richiesta e risposta, applicare le regole di corrispondenza dei nomi ai propri dati di conto come PSP rispondente e mostrare l'esito nei propri canali come PSP richiedente.
- 2 Fintech e fornitori di software — una capacità integrata. Se costruisci prodotti o software di pagamento, la VoP è una funzionalità che i tuoi clienti si aspetteranno, e di solito è più rapido chiamare un fornitore che aderire allo schema da solo.
- 3 Aziende — tesoreria, contabilità fornitori, paghe e marketplace — un servizio che usi. Non aderisci allo schema. Verifichi un singolo beneficiario in una dashboard, oppure verifichi un intero file di pagamento prima del rilascio, e riverifichi quando cambiano i dati bancari di un fornitore.
Per un pagatore individuale, la verifica è semplicemente il controllo del nome che la tua banca ti mostra quando imposti o paghi un beneficiario. Non la compri, la usi — e per i bonifici in euro deve essere offerta gratuitamente.
Da dove nasce l'obbligo
La Verification of Payee è imposta dal Regolamento UE sui Pagamenti Istantanei. I PSP dell'area euro hanno dovuto offrirla sui bonifici in euro dal 9 ottobre 2025, e i PSP degli Stati del SEE non euro seguono entro il 9 luglio 2027. Il regolamento stabilisce l'obbligo; lo schema VoP dell'European Payments Council stabilisce la meccanica. In pratica questo significa che la verifica è ormai parte del normale flusso di pagamento SEPA anziché un extra opzionale.
Un dettaglio è facile da trascurare: l'obbligo copre i bonifici in euro che il pagatore avvia elettronicamente, non solo i pagamenti istantanei. Un bonifico SEPA standard richiede la stessa verifica.
Cosa comporta un'implementazione reale
Se sei un PSP, la risposta onesta è che si tratta di un progetto, non di uno sprint. I pezzi che devono essere in atto sono:
- Connettività allo schema — aderire allo schema VoP dell'EPC come PSP richiedente, come PSP rispondente o entrambi.
- Un'API in tempo reale che restituisce i quattro esiti standardizzati, con il nome verificato in caso di corrispondenza parziale.
- Logica di corrispondenza dei nomi applicata ai tuoi dati di conto, così da poter rispondere alle richieste sui tuoi intestatari.
- Un risultato chiaro in ogni canale in cui un pagatore avvia un bonifico in euro — app, web e avvio del pagamento.
- Registrazione e conservazione, così da poter dimostrare cosa è stato verificato, quando e cosa è tornato indietro.
Costruire tutto questo da zero richiede mesi. La maggior parte dei PSP arriva alla propria scadenza più in fretta integrando un fornitore che opera già sullo schema VoP SEPA, così un'unica connessione dà copertura in tutta Europa invece di un'integrazione per ogni banca rispondente.
Come valutare un servizio VoP
- 1 Controlla lo schema, non l'etichetta. Se i tuoi pagamenti sono pagamenti in euro all'interno dello SEPA, ti serve lo schema VoP SEPA — un fornitore collegato a un diverso schema nazionale di verifica del nome non è automaticamente collegato al tuo.
- 2 Chiedi della copertura. Il PSP rispondente è l'unica parte che può rispondere, quindi la copertura sull'intero schema è il numero più importante.
- 3 Metti alla prova la latenza in un ambiente di test. La verifica si colloca nel flusso di pagamento, quindi deve essere veloce — chiedi un dato misurato, non una promessa.
- 4 Pretendi il nome verificato in caso di corrispondenza parziale. Un risultato che dice «corrispondenza parziale» senza indicare a chi paga il nome corretto lo lascia a indovinare.
- 5 Cerca tutti e quattro gli esiti. Un servizio che non sa restituire «non disponibile» in modo pulito o bloccherà i pagamenti o nasconderà i guasti.
- 6 Controlla la tracciabilità. Devi poter esportare cosa è stato verificato, quando e cosa è tornato indietro.
Il test delle tre verifiche
Prendi un beneficiario che conosci bene ed esegui tre verifiche: la ragione sociale esatta, un nome commerciale abbreviato e un nome volutamente sbagliato. Un buon servizio restituisce corrispondenza, corrispondenza parziale con il nome verificato e nessuna corrispondenza — in quest'ordine, in meno di un secondo e con tutti e tre i risultati registrati.
RoxPay eroga una Verification of Payee conforme allo schema attraverso un'unica API REST e una dashboard, restituendo gli esiti standardizzati — corrispondenza, corrispondenza parziale, nessuna corrispondenza e non disponibile — in ben meno di un secondo, con il nome verificato in caso di corrispondenza parziale e il BIC della banca rispondente, per un singolo pagamento o per un intero file di pagamento.