
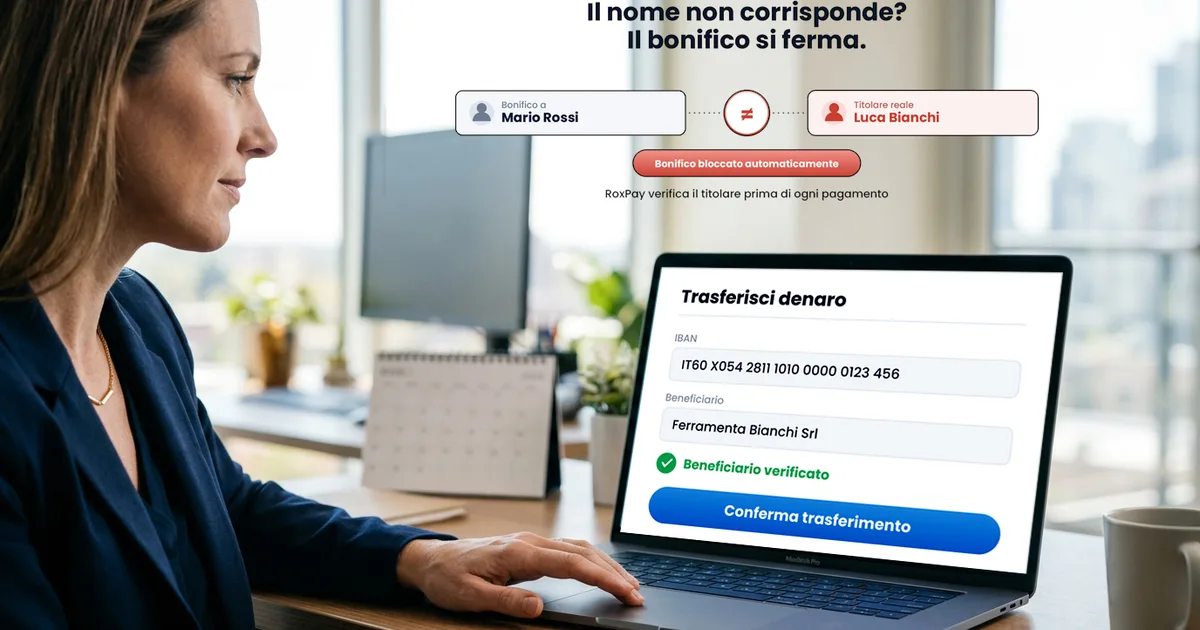
Une solution Verification of Payee est le service qui vérifie le nom d'un bénéficiaire par rapport au compte derrière un IBAN avant l'envoi d'un paiement. Dans l'UE, la vérification s'appelle Verification of Payee (VoP). Elle tourne sur le schéma SEPA, coordonné par le European Payments Council, et renvoie une réponse standardisée en bien moins d'une seconde. Si le nom et le compte ne vont pas ensemble, vous le découvrez avant que l'argent ne parte - pas après.
C'est la réponse courte. La réponse utile, c'est de savoir ce que fait réellement un service VoP, qui en a besoin et ce qui distingue une mise en œuvre qui fonctionne d'une démo. C'est ce que couvre cet article.
Ce que fait une solution Verification of Payee
Elle pose une question pour votre compte. Votre prestataire de services de paiement (PSP) envoie le nom que vous avez saisi et l'IBAN au PSP qui détient le compte de destination. Cette banque compare les deux noms selon les règles de correspondance du schéma et renvoie un résultat standardisé. Rien sur le montant, votre solde ou les transactions du bénéficiaire n'est partagé - seule la comparaison des noms l'est.
Une conversation, pas une base de données
La Verification of Payee n'est pas une recherche dans un registre public des titulaires de comptes. Les données du titulaire du compte sont des données personnelles, et seule la banque qui détient le compte peut confirmer qui le possède. La VoP est un message entre deux banques, acheminé via le schéma SEPA - c'est pourquoi la couverture sur l'ensemble du schéma compte plus que l'élégance d'une intégration donnée.
Les quatre résultats que renvoie un service VoP
- Correspondance - le nom saisi concorde avec le titulaire du compte. Le résultat au risque le plus faible ; procédez en toute confiance normale.
- Correspondance partielle - le nom est similaire mais pas identique : un deuxième prénom manquant, des initiales au lieu d'un prénom complet, un nom commercial face à une raison sociale. La réponse contient le nom vérifié, pour que le payeur puisse le confirmer ou le corriger.
- Absence de correspondance - le nom n'appartient pas à cet IBAN. C'est une réponse valide, pas une erreur technique, et c'est le signal classique d'un compte mal saisi ou d'une fraude par redirection de facture.
- Non disponible - la banque du bénéficiaire n'a pas pu répondre à ce moment-là. Le paiement n'est pas bloqué ; le payeur est informé et décide.
Les deux résultats du milieu portent l'essentiel de la valeur. Une correspondance partielle n'est pas un échec - le schéma vous remet le nom correct pour que le paiement suivant tombe juste. Une absence de correspondance n'est pas une panne du système - la vérification fait exactement son travail. Et aucun des quatre résultats ne bloque un paiement : la VoP informe le payeur, qui garde la décision.
Qui a besoin d'une solution Verification of Payee
Il y a trois acheteurs très différents, et ils ont besoin de trois choses différentes.
- 1 Banques et PSP - une obligation de schéma avec une échéance. Le travail relève d'un projet de schéma : se connecter à l'infrastructure d'acheminement et d'annuaire, implémenter les messages de requête et de réponse, appliquer les règles de correspondance des noms à vos propres données de comptes en tant que PSP répondant, et afficher le résultat dans vos canaux en tant que PSP demandeur.
- 2 Fintechs et éditeurs de logiciels - une capacité intégrée. Si vous construisez des produits ou des logiciels de paiement, la VoP est une fonctionnalité que vos clients attendront, et il est généralement plus rapide de faire appel à un prestataire que d'adhérer vous-même au schéma.
- 3 Entreprises - trésorerie, comptabilité fournisseurs, paie et places de marché - un service que vous utilisez. Vous n'adhérez pas au schéma. Vous vérifiez un bénéficiaire dans un tableau de bord, ou vous vérifiez tout un fichier de paiement avant sa validation, et vous revérifiez lorsque les coordonnées bancaires d'un fournisseur changent.
Pour un payeur particulier, la vérification est simplement le contrôle du nom que votre propre banque vous affiche lorsque vous créez ou payez un bénéficiaire. Vous ne l'achetez pas, vous l'utilisez - et pour les virements en euros, elle doit être proposée gratuitement.
D'où vient l'obligation
La Verification of Payee est imposée par le règlement européen sur les paiements instantanés. Les PSP de la zone euro doivent la proposer sur les virements en euros depuis le 9 octobre 2025, et les PSP des États de l'EEE hors zone euro suivent au 9 juillet 2027. Le règlement fixe l'obligation ; le schéma VoP du European Payments Council fixe la mécanique. En pratique, cela signifie que la vérification fait désormais partie du flux de paiement SEPA normal plutôt que d'une option.
Un détail est facile à manquer : l'obligation couvre les virements en euros que le payeur initie par voie électronique, pas seulement les paiements instantanés. Un virement SEPA standard exige la même vérification.
Ce qu'implique une vraie mise en œuvre
Si vous êtes un PSP, la réponse honnête est qu'il s'agit d'un projet, pas d'un sprint. Les éléments qui doivent être en place sont :
- La connectivité au schéma - adhérer au schéma VoP de l'EPC comme PSP demandeur, comme PSP répondant, ou les deux.
- Une API en temps réel qui renvoie les quatre résultats standardisés, avec le nom vérifié en cas de correspondance partielle.
- Une logique de correspondance des noms appliquée à vos propres données de comptes, pour pouvoir répondre aux demandes concernant vos titulaires de comptes.
- Un résultat clair dans chaque canal où un payeur initie un virement en euros - application, web et initiation de paiement.
- La journalisation et la conservation, pour pouvoir montrer ce qui a été vérifié, quand, et ce qui est revenu.
Construire tout cela de zéro prend des mois. La plupart des PSP tiennent leur échéance plus vite en intégrant un prestataire qui opère déjà sur le schéma VoP SEPA, de sorte qu'une seule connexion donne une couverture dans toute l'Europe au lieu d'une intégration par banque répondante.
Comment juger un service VoP
- 1 Vérifiez le schéma, pas l'étiquette. Si vos paiements sont des paiements en euros dans SEPA, il vous faut le schéma VoP SEPA - un prestataire connecté à un autre schéma national de vérification du nom n'est pas automatiquement connecté au vôtre.
- 2 Interrogez la couverture. Le PSP répondant est le seul à pouvoir répondre, donc la couverture sur l'ensemble du schéma est le chiffre le plus important.
- 3 Testez la latence en environnement de test. La vérification s'insère dans le flux de paiement, elle doit donc être rapide - demandez une mesure, pas une promesse.
- 4 Exigez le nom vérifié en cas de correspondance partielle. Un résultat qui indique « correspondance partielle » sans donner au payeur le nom correct le laisse deviner.
- 5 Cherchez les quatre résultats. Un service incapable de renvoyer proprement « non disponible » bloquera des paiements ou masquera des défaillances.
- 6 Vérifiez la piste d'audit. Vous devez pouvoir exporter ce qui a été vérifié, quand, et ce qui est revenu.
Le test des trois vérifications
Prenez un bénéficiaire que vous connaissez bien et lancez trois vérifications : la raison sociale exacte, un nom commercial raccourci et un nom volontairement erroné. Un bon service renvoie correspondance, correspondance partielle avec le nom vérifié, et absence de correspondance - dans cet ordre, en moins d'une seconde, avec les trois résultats journalisés.
RoxPay fournit une Verification of Payee conforme au schéma via une seule API REST et un tableau de bord, en renvoyant les résultats standardisés - correspondance, correspondance partielle, absence de correspondance et non disponible - en bien moins d'une seconde, avec le nom vérifié en cas de correspondance partielle et le BIC de la banque répondante, pour un paiement unique ou tout un fichier de paiement.